Holding en werk-BV: hoe werkt de administratie?
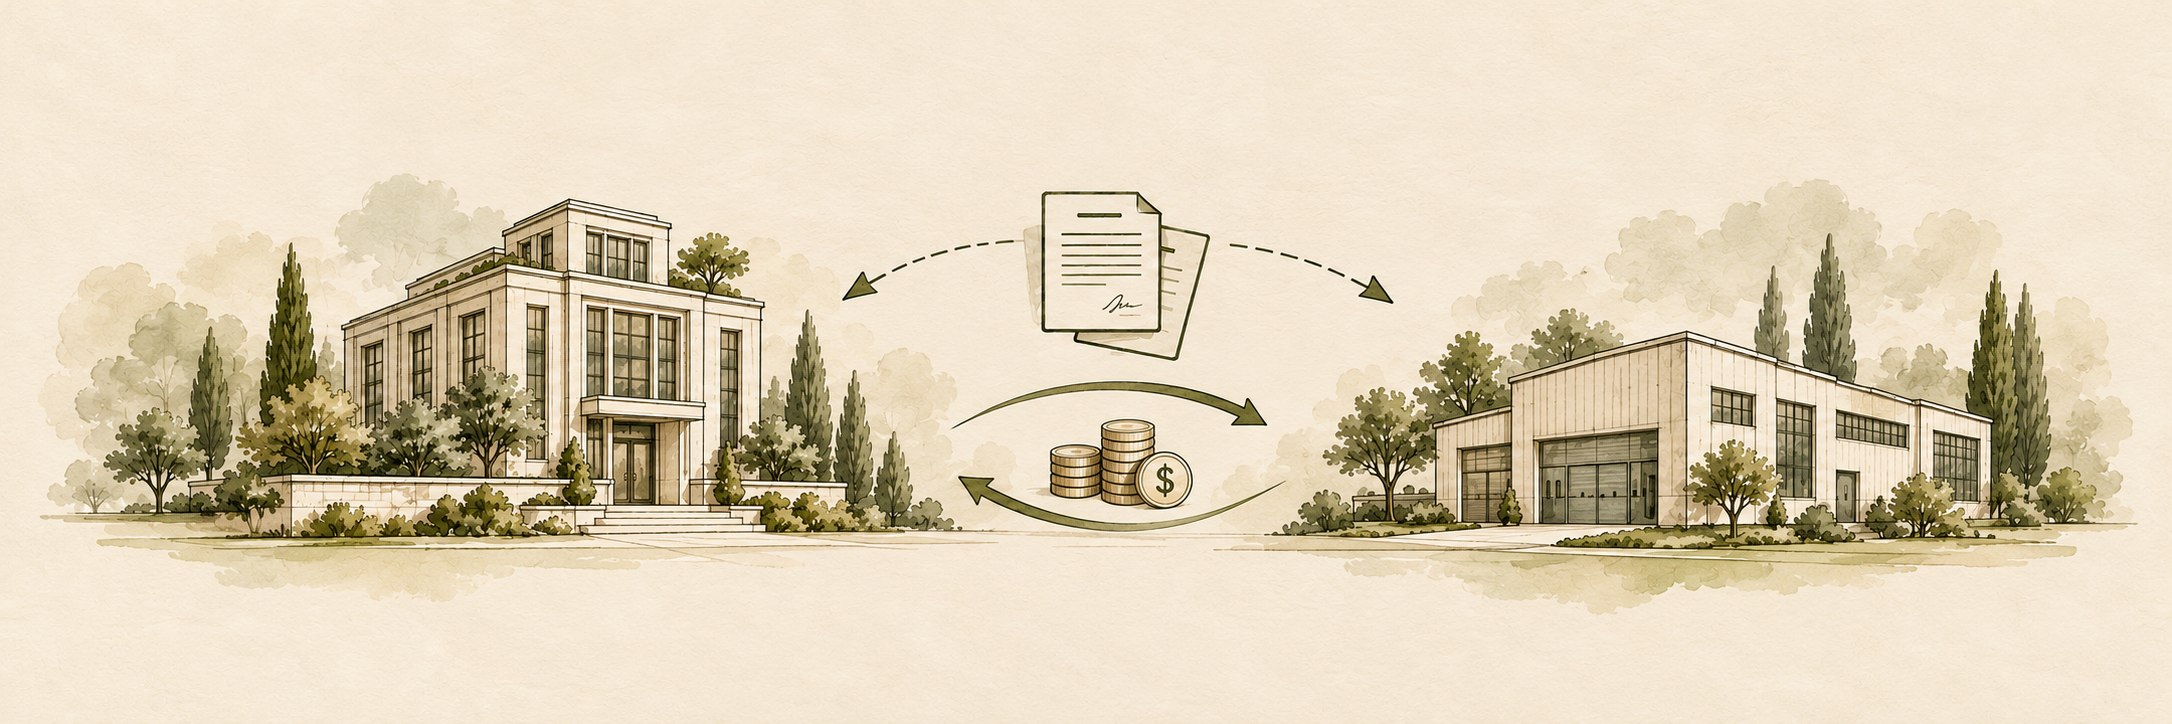
Bij een holdingstructuur hebt u meestal minimaal twee BV's: een holding en een werkmaatschappij. Dat kan voordelen hebben, maar administratief betekent het ook dat u twee aparte rechtspersonen moet bijhouden.
De grootste administratieve fout bij een holdingstructuur is beide BV's behandelen alsof het één onderneming is. Iedere BV houdt een eigen administratie; onderlinge transacties moeten aan beide kanten correct aansluiten.
Wat is een holdingstructuur?
KVK omschrijft de holding als de moedermaatschappij die bijvoorbeeld aandelen, winstreserves of andere bezittingen kan houden. De dagelijkse bedrijfsactiviteiten vinden meestal plaats in de werkmaatschappij.
Twee BV's betekent twee administraties
Voor de holding en de werk-BV houdt u afzonderlijk bij:
- bankmutaties;
- inkoop- en verkoopfacturen;
- openstaande posten;
- leningen en rekening-courantverhoudingen;
- eigen vermogen en resultaat;
- belastingposities;
- jaarrekening en deponering.
KVK wijst er expliciet op dat een holdingstructuur meer administratiewerk oplevert en dat voor beide BV's een jaarrekening moet worden opgesteld.
Onderlinge geldstromen moeten aansluiten
Veel holdingstructuren hebben betalingen tussen de BV's. Denk aan een managementvergoeding, een lening, een rekening-courantpositie of een dividenduitkering. Die betaling mag niet alleen op de bankrekening worden gezien; de administratie van beide vennootschappen moet dezelfde juridische en economische gebeurtenis weerspiegelen.
Leg daarom bij bijzondere geldstromen ook de onderliggende afspraken en besluiten goed vast.
Deelnemingsvrijstelling
Bij een kwalificerende deelneming kan de deelnemingsvrijstelling voorkomen dat winst die al bij de dochtermaatschappij is belast nogmaals bij de holding in de vennootschapsbelasting wordt belast. De Belastingdienst noemt ontvangen dividend en winst bij verkoop van een deelneming als voorbeelden.
Of de regeling in uw situatie van toepassing is, hangt af van de wettelijke voorwaarden. Dit is daarom geen post die zonder beoordeling automatisch kan worden verwerkt.
Fiscale eenheid is een aparte keuze
Een holding en werk-BV vormen niet automatisch één fiscale eenheid. Voor de vennootschapsbelasting kan onder voorwaarden een fiscale eenheid worden aangevraagd, onder meer bij voldoende eigendom en zeggenschap. Voor de btw gelden weer andere voorwaarden.
Een fiscale eenheid voor de vennootschapsbelasting is dus niet hetzelfde als een fiscale eenheid voor de btw.
Wat kost een eenvoudige holding bij Mizaro?
Wanneer Mizaro ook de onderliggende werk-BV verzorgt, rekenen we voor een eenvoudige holding een toeslag van €99 per maand excl. btw. Een zelfstandige eenvoudige holding zonder door Mizaro verzorgde werk-BV bedraagt €129 per maand excl. btw. Klantgebonden SnelStart-software komt daar apart en zonder opslag bij.
Een extra actieve werkmaatschappij is geen eenvoudige holdingtoeslag en krijgt in beginsel een eigen BV-pakket. Bij grotere of afwijkende structuren spreken we vooraf een passende prijs af.
Wanneer wordt een holding complexer?
- meerdere actieve werkmaatschappijen;
- leningen of grote rekening-courantposities tussen vennootschappen;
- buitenlandse vennootschappen of aandeelhouders;
- herstructureringen, overnames of waarderingen;
- meerdere aandeelhouders met verschillende belangen.
In zulke situaties is vaak meer specialistische beoordeling nodig dan alleen reguliere boekhouding.
Bronnen & actualiteit
Laatst inhoudelijk gecontroleerd: 26 september 2026.
- KVK, de holding BV uitgelegd
- Belastingdienst, deelnemingsvrijstelling
- Belastingdienst, fiscale eenheid vennootschapsbelasting
- Belastingdienst, fiscale eenheid voor de btw
De tekst geeft algemene informatie en houdt geen rekening met uw specifieke persoonlijke of zakelijke situatie.